
Rentabilité locative à Nantes : calculez le rendement réel avant d’acheter
Optimiser la rentabilité locative de votre investissement immobilier nantais ne consiste pas à viser le loyer le plus élevé. Le bon arbitrage repose sur un prix d’achat cohérent, une demande durable, des charges maîtrisées et une stratégie adaptée au quartier. À Nantes, l’écart entre un rendement affiché et le revenu réellement conservé peut être important. Il faut donc raisonner sur le coût total de l’opération.
Partir du rendement réel, pas du rendement annoncé
Le rendement brut se calcule en divisant les loyers annuels par le prix d’achat, puis en multipliant le résultat par 100. Cet indicateur ne tient toutefois pas compte des frais de notaire, des travaux, de l’ameublement ni du financement. Un studio acheté 82 000 € et loué 480 € par mois affiche ainsi un rendement brut de 7,02 %. Après les charges, son rendement net peut se situer entre 5,2 % et 5,8 %.
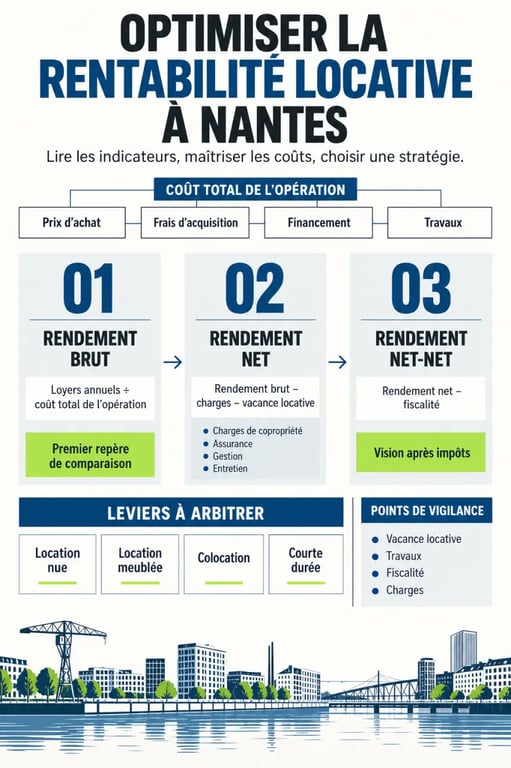
Pour comparer deux opportunités, partez du coût total de l’opération : prix du bien, frais d’acquisition, courtage éventuel, travaux, mobilier, frais de dossier et trésorerie de sécurité. Déduisez ensuite la taxe foncière, les charges de copropriété non récupérables, l’assurance propriétaire non occupant, l’entretien, la gestion et une provision pour vacance locative. Le rendement net-net intègre enfin votre fiscalité personnelle.
| Indicateur | Ce qu’il mesure | Ce qu’il oublie souvent |
|---|---|---|
| Rendement brut | Loyers annuels rapportés au prix d’achat | Frais, charges, travaux et impôts |
| Rendement net | Revenus après coûts d’exploitation | Fiscalité et mensualité de crédit |
| Rendement net-net | Revenus après charges et imposition | Effet du financement selon votre dossier |
Choisir un micro-secteur selon le locataire visé
Nantes dispose d’un bassin locatif diversifié, avec environ 60 000 étudiants, des jeunes actifs et des salariés en mobilité. La proximité d’un tramway, d’un chronobus, de la gare, des universités ou d’un pôle d’emploi élargit le nombre de candidats. Ce critère peut réduire la vacance davantage qu’une légère hausse du loyer ne l’améliore.
Rendement immédiat ou valeur patrimoniale
Les secteurs centraux offrent généralement une meilleure liquidité à la revente et une demande régulière. Leur prix d’achat comprime toutefois le rendement : l’hypercentre peut se situer autour de 3 % à 3,5 %. À l’inverse, Doulon-Bottière, Nantes Nord ou Malakoff affichent des prix plus accessibles et des rendements potentiellement plus élevés. Doulon-Bottière est cité autour de 3 100 €/m², avec une fourchette de rendement de 5,1 % à 5,5 %.
L’Île de Nantes, autour de 4 100 €/m² et d’environ 4,3 % de rendement, convient davantage à une stratégie intermédiaire entre attractivité, projets urbains et valorisation. Chantenay-Sainte-Anne, estimé autour de 3 400 €/m², peut aussi offrir un compromis. Avant toute offre, observez la rue, le temps d’accès réel aux transports et la concurrence locative à quelques minutes à pied.
Adapter le bien et le mode de location à la demande
Le studio ou T1 répond bien à la demande étudiante et peut viser 5 % à 5,5 % de rendement, mais il implique souvent davantage de changements de locataires. Un T2 meublé, recherché par les jeunes actifs et les couples, offre un compromis plus stable, avec un rendement indicatif de 4,5 % à 5 %. Les T3 et T4 peuvent devenir performants en colocation si le plan, les chambres et les espaces communs s’y prêtent réellement.
La location meublée peut générer un loyer supérieur de 10 % à 25 % à celui d’une location nue. Le statut de Loueur Meublé Non Professionnel au réel peut aussi permettre l’amortissement du bien et du mobilier, selon la situation de l’investisseur. Cette option exige un équipement complet, un suivi régulier et l’avis d’un professionnel pour valider le régime fiscal.
La courte durée demande une analyse plus stricte. Un studio de 30 m² avec un budget global de 135 120 € peut produire 12 620 € de revenus bruts annuels en positionnement milieu de gamme, soit 9,34 % brut. Ce chiffre doit ensuite être corrigé des frais de plateforme, du ménage, du linge, des consommables, de la conciergerie et des périodes non louées. Vérifiez aussi les règles applicables à l’adresse exacte, notamment le numéro d’enregistrement et une éventuelle autorisation de changement d’usage.
Un logement locatif reste plus facile à exploiter lorsqu’il supporte les relocations successives : matériaux robustes, peinture facilement retouchable, rangements intégrés, éclairage cohérent et circulation fluide. Ces choix limitent les remises en état entre deux baux, résistent mieux à l’usage quotidien et donnent au bien une identité simple, sans décoration trop fragile ou personnelle.
Créer de la valeur avant et après l’acquisition
La négociation doit reposer sur des défauts objectivables : DPE faible, copropriété coûteuse, distribution inefficace, travaux votés ou équipement daté. Une décote n’améliore la rentabilité que si le budget de remise à niveau est précisément chiffré. Prévoyez une marge pour les imprévus et consultez les derniers procès-verbaux d’assemblée générale avant de vous engager.
Les travaux les plus rentables ne sont pas forcément les plus visibles. Une cuisine fonctionnelle, une vraie zone bureau, des rangements et une bonne performance énergétique peuvent accélérer la mise en location. Un espace bureau ou une cuisine optimisée peut soutenir un surloyer potentiel de 50 à 80 € par mois, à condition que le loyer final reste cohérent avec les biens concurrents.
Pour confronter un projet aux annonces et affiner votre sélection locale, cliquez ici pour en savoir plus. Comparez les loyers demandés avec ceux réellement acceptables pour un bien équivalent, plutôt qu’avec les annonces les plus ambitieuses.
Sécuriser le cash-flow sur la durée
Une opération saine conserve une réserve de trésorerie pour les impayés, la vacance, les réparations urgentes et les appels de fonds de copropriété. La demande locative nantaise aide à limiter le risque, mais elle ne dispense pas d’une sélection rigoureuse : dossier solvable, bail adapté, assurance pertinente et loyer correctement positionné.
Enfin, comparez le cash-flow après crédit, assurance emprunteur et fiscalité. Un bien au rendement brut plus faible peut être préférable s’il se reloue vite, attire plusieurs profils de locataires et se revend facilement. La meilleure rentabilité locative à Nantes reste celle qui correspond à votre horizon de détention, à votre capacité de gestion et à votre objectif patrimonial.
